
Lucro da exploração e LC 224/2025 na ECF de 2027
Entenda os efeitos da LC 224/2025 sobre os incentivos da Sudam e da Sudene e os cuidados na apuração de 2026 e na ECF entregue em 2027.
A ECF entregue em 2027 reunirá as informações do ano-calendário de 2026, primeiro exercício de aplicação das regras da LC 224/2025 ao IRPJ. Para empresas beneficiárias dos incentivos da Sudam e da Sudene, isso exige atenção ao valor do benefício e às condições que permitem preservar sua utilização integral.
Esses cuidados devem integrar as apurações e os recolhimentos durante o exercício, conforme o regime adotado pela empresa. A ECF informará os resultados dessas apurações, que precisam estar sustentados pela escrituração e pela documentação do empreendimento.
Para os benefícios alcançados pela nova regra, o percentual de 75% da atividade incentivada é mantido. A limitação é aplicada no cálculo da isenção e redução do imposto: sobre o valor do benefício originalmente apurado, aplica-se o fator de 90%.
Como é apurado o Lucro da Exploração
O Lucro da Exploração é determinado a partir do lucro líquido do período, antes da provisão do IRPJ e depois da dedução da CSLL, com os ajustes previstos na legislação. Entre eles está a exclusão da parcela das receitas financeiras que exceder as despesas financeiras, observadas as regras aplicáveis.
Sua determinação não se resume a excluir resultados considerados estranhos à atividade incentivada. É necessário observar os ajustes legais e identificar a parcela do resultado correspondente às atividades e aos empreendimentos abrangidos pelo benefício.
A localização na área de atuação da Sudam ou da Sudene, por si só, não assegura o incentivo. Devem ser atendidos os requisitos relativos ao projeto, ao setor prioritário, à aprovação, ao laudo constitutivo e ao reconhecimento do direito, conforme a legislação aplicável.
A segregação das atividades e os critérios de atribuição de receitas, custos e despesas sustentam o cálculo da parcela incentivada. Já a aplicação da limitação introduzida pela LC 224/2025 depende do enquadramento jurídico de cada benefício e das exceções legais.
Como a limitação afeta o valor do benefício
O art. 4º, § 4º, inciso V, da LC 224/2025 determina a aplicação de 90% da redução do tributo prevista na legislação específica. No E-LALUR ECF, o cálculo mantém o percentual de 75% da atividade incentivada e aplica o fator de 90% sobre o valor da redução do imposto, na sistemática do registro N610 da ECF.
A fórmula é: benefício aproveitável = (subtotal do imposto correspondente à atividade incentivada × 75%) × 90%. Portanto, o fator de 90% atua sobre o valor do benefício fiscal apurado. O percentual de 75% da atividade incentivada permanece inalterado.
Exemplo do impacto na apuração anual
Considere uma empresa no lucro real anual, com período de apuração de 12 meses, lucro real e lucro da exploração incentivado de R$ 4 milhões. Para simplificar, todo o resultado está abrangido pelo incentivo e não há outras atividades, ajustes ou deduções que alterem o cálculo.
O IRPJ antes do benefício seria de R$ 976.000: R$ 600.000 pela alíquota de 15% e R$ 376.000 pelo adicional de 10% sobre a parcela que excede R$ 240.000.
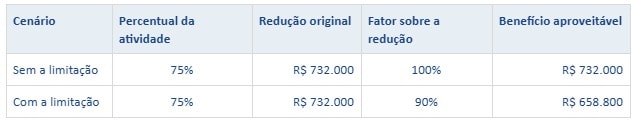
No cálculo da isenção e redução do imposto, o sistema apura primeiro R$ 976.000 × 75% = R$ 732.000. Em seguida, aplica o fator de 90%: R$ 732.000 × 90% = R$ 658.800 de benefício aproveitável. O IRPJ após o incentivo é de R$ 976.000 − R$ 658.800 = R$ 317.200. Nesse exemplo, a limitação acrescenta R$ 73.200 ao imposto em comparação com o aproveitamento integral do benefício original.
Quando o benefício integral pode ser preservado
A LC 224/2025 excepciona benefícios concedidos por prazo determinado a contribuintes que tenham cumprido condição onerosa, definida como investimento previsto em projeto aprovado pelo Poder Executivo federal até 31 de dezembro de 2025.
Na pergunta 22 de seu documento de Perguntas e Respostas, a Receita esclarece, ao tratar dos benefícios da Sudam, que não é necessário ter concluído todo o investimento até essa data. O projeto deve estar aprovado e em execução, nos termos da legislação específica do incentivo.
A análise deve reunir o ato de aprovação, o prazo do benefício e as evidências de execução do investimento. A aprovação isolada do projeto até 31/12/2025 não dispensa a comprovação dos demais requisitos da exceção.
Para projetos aprovados a partir de 2026, deve ser considerada a limitação, ressalvado outro fundamento legal específico aplicável. A data de emissão do laudo e o início da fruição também devem ser examinados, sem confundi-los com a aprovação do projeto de investimento.
Cuidados com a apuração e a ECF entregue em 2027
A consistência do benefício depende de controles mantidos ao longo do exercício. Antes da entrega da ECF, a empresa deve revisar os seguintes pontos:
- Documentação de cada projeto: Conferir aprovação, laudo constitutivo, atividade beneficiada, unidade produtiva e período de fruição. Identificar quais benefícios estão sujeitos à limitação e quais atendem à exceção.
- Comprovação do investimento: Organizar evidências de execução até 31/12/2025, quando necessárias à preservação do benefício integral. Contratos, notas fiscais e registros contábeis devem demonstrar a execução efetiva, conforme o caso.
- Segregação dos resultados: Revisar a identificação das atividades incentivadas e não incentivadas e os critérios de atribuição de receitas, custos e despesas, conforme a legislação.
- Memória de cálculo e conciliação: Demonstrar o lucro da exploração, o subtotal do imposto correspondente à atividade incentivada, a redução calculada a 75% e a aplicação do fator de 90% sobre o valor dessa redução, quando cabível. Conciliar os valores com a contabilidade e os demonstrativos da ECF.
- Apurações e recolhimentos: Conferir o tratamento nas apurações trimestrais ou, no lucro real anual, nos recolhimentos mensais e no ajuste anual, observadas as regras de cada modalidade.
Na ECF, os demonstrativos de lucro da exploração e de cálculo da isenção e redução do imposto, identificados nos registros N600 e N610, devem estar coerentes com os controles de suporte. O preenchimento deve seguir o manual e o leiaute aplicáveis ao ano-calendário de 2026.
O que considerar no planejamento de 2027 e 2028
A Lei nº 14.753/2023 fixou em 31 de dezembro de 2028 o prazo para protocolo e aprovação dos projetos alcançados pela regra de redução do IRPJ da Sudam e da Sudene. Esse marco não significa que todos os benefícios terminem em 2028: o período de fruição depende das condições de cada projeto.
Empresas que pretendem apresentar novos projetos devem acompanhar os requisitos para concessão e as condições legais vigentes. A LC 224/2025 também estabelece restrições à concessão, ampliação ou prorrogação de benefícios quando as renúncias ultrapassam 2% do PIB, com as ressalvas e possibilidades de compensação previstas na própria lei.
O planejamento deve considerar o benefício efetivamente aproveitável, o prazo de fruição e a documentação necessária. Para empresas com mais de um projeto, essa avaliação precisa ser feita individualmente, pois os enquadramentos podem ser diferentes.
Apure o incentivo do Lucro da Exploração com o E-LALUR ECF
O E-LALUR ECF da Fiscosistem realiza toda a apuração do incentivo fiscal com base no lucro da exploração: determina o lucro da exploração, identifica a parcela correspondente às atividades incentivadas e calcula a isenção e a redução do IRPJ, incluindo o adicional, conforme o enquadramento informado.
Para os benefícios sujeitos à LC 224/2025, o sistema mantém o percentual de 75% da atividade incentivada e aplica o fator de 90% sobre o valor da redução do imposto apurada, seguindo a sistemática do registro N610 da ECF.
Com a apuração integrada à geração da ECF, sua equipe pode conferir os demonstrativos e acompanhar os valores que compõem o benefício fiscal.
A Fiscosistem também oferece serviços de BPO para escrituração e retificação da ECF.
Entre em contato com nossa equipe e conheça os recursos do E-LALUR ECF para calcular e demonstrar os incentivos fiscais da sua empresa.

